
Ce obligații legale și fiscale are o limited company în UK?
Un ghid clar despre principalele responsabilități Companies House și HMRC ale directorilor unei limited company.
Verificare a surselor oficiale asistată de AI · 7 septembrie 2026 — Modificările registrelor companiei din 18 noiembrie 2025.
Pe scurt
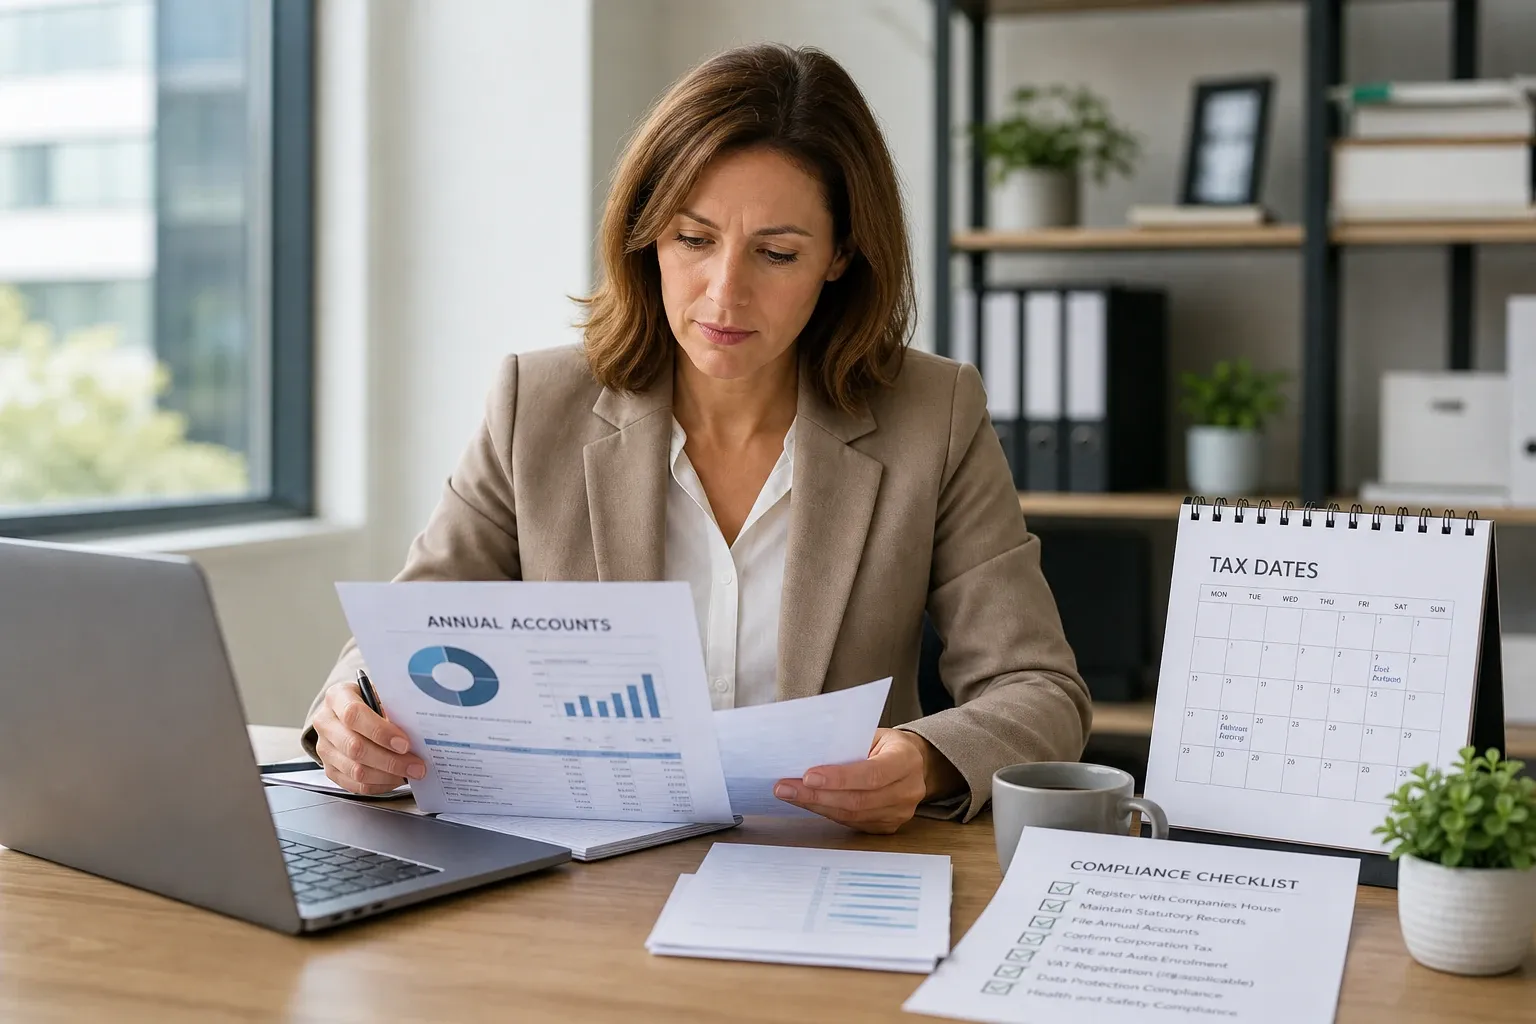
O limited company din UK păstrează în mod normal evidențe contabile, depune annual accounts și confirmation statement la Companies House, depune Company Tax Return la HMRC și plătește Corporation Tax când este datorată. Se pot aplica și TVA, payroll, CIS, pensii și alte reguli.
Companies House și HMRC sunt instituții diferite
Companies House administrează registrul public al companiilor, inclusiv registered office, directorii, acționarii, persoanele cu control semnificativ, conturile anuale și confirmation statements. HMRC administrează taxele, inclusiv Corporation Tax, TVA și PAYE.
Depunerea annual accounts la Companies House nu înlocuiește Company Tax Return datorată către HMRC. Documentele sunt legate, dar reprezintă obligații separate, cu termene diferite.
Păstrează evidențele companiei și evidențele contabile
Compania trebuie să păstreze documente care explică tranzacțiile și poziția financiară: facturi, chitanțe, extrase bancare, vânzări, achiziții, payroll, evidențe TVA, active și datorii. Compania trebuie să păstreze registrul membrilor și celelalte evidențe obligatorii. Din 18 noiembrie 2025 nu mai sunt obligatorii registre locale separate pentru directori, secretari și PSC-uri, dar datele lor trebuie menținute actualizate la Companies House.
Evidențele actualizate îi ajută pe directori să înțeleagă profitul, cash flow-ul, taxele și banii care pot fi retrași în siguranță. Banii companiei nu sunt automat banii personali ai directorului.
Depune annual accounts
Majoritatea companiilor depun annual accounts la Companies House. Primele conturi au adesea alt termen decât cele ulterioare. Pentru o companie privată, primele conturi sunt de regulă datorate la 21 de luni după înființare, iar ulterior la 9 luni după sfârșitul exercițiului financiar.
Depunerea târzie poate genera penalități automate. Abaterile repetate pot duce la măsuri mai serioase, așa că termenul exact trebuie trecut în calendar.
Depune Company Tax Return
Company Tax Return, numită frecvent CT600, raportează către HMRC profitul impozabil și poziția Corporation Tax. Este separată de conturile Companies House, deși conturile și calculul fiscal o susțin. Declarația este de regulă datorată la 12 luni după încheierea perioadei contabile.
Plătește Corporation Tax
Pentru majoritatea companiilor mici, Corporation Tax se plătește în mod normal la 9 luni și 1 zi după încheierea perioadei contabile. Plata vine de obicei înaintea termenului CT600. Pune bani deoparte în cursul anului, nu doar după finalizarea conturilor.
Depune confirmation statement
Confirmation statement confirmă informațiile importante din registrul Companies House: directori, registered office, acționari, PSC-uri și coduri SIC. Trebuie depusă cel puțin o dată la 12 luni, chiar dacă nimic nu s-a schimbat.
Schimbările care trebuie raportate mai repede nu trebuie amânate până la următoarea declarație. Menține actualizate adresa, directorii, PSC-urile, acțiunile și celelalte date statutare.
Verifică TVA și payroll
Înregistrarea TVA depinde de taxable turnover și de celelalte reguli. Turnover-ul se măsoară pe o perioadă continuă de 12 luni, nu doar după anul contabil, iar testul prospectiv poate impune și el înregistrarea.
PAYE payroll poate fi necesar când compania plătește salarii directorilor sau angajaților. Pot exista și obligații privind National Insurance, pensii și benefits. Salariul și dividendele sunt diferite și trebuie documentate corect.
Se pot aplica și alte obligații
În funcție de activitate, compania poate avea obligații CIS, workplace pension, protecția datelor, licențe sau reguli specifice industriei. O companie dormant are în continuare, de regulă, depuneri la Companies House.
Greșeli frecvente de conformitate
- Tratarea annual accounts și Company Tax Return ca un singur document.
- Uitarea faptului că Corporation Tax se plătește de obicei înainte de termenul CT600.
- Omiterea confirmation statement deoarece nu s-a schimbat nimic.
- Folosirea informală a banilor companiei fără evidențierea salariilor, dividendelor, cheltuielilor sau director’s loans.
- Verificarea TVA doar la final de an, nu pe baza turnover-ului continuu.
Creează un calendar de conformitate
- Notează termenul annual accounts.
- Notează termenul plății Corporation Tax.
- Notează termenul Company Tax Return.
- Programează verificarea confirmation statement.
- Adaugă termenele TVA dacă firma este înregistrată.
- Adaugă datele de payroll și pensii unde se aplică.
- Actualizează evidențele suficient de des pentru toate depunerile.
Întrebări frecvente
O companie dormant trebuie să depună conturi?
Da. Companiile dormant au în mod normal obligații de depunere la Companies House, deși documentele pot fi mai simple.
Confirmation statement este același lucru cu annual accounts?
Nu. Annual accounts raportează informații financiare, iar confirmation statement confirmă datele din registrul public.
Contabilul poate prelua toată responsabilitatea?
Contabilul poate pregăti și depune documentele, dar directorii rămân responsabili legal pentru companie și evidențele ei.
Toate limited companies trebuie să fie înregistrate TVA?
Nu. Înregistrarea depinde de taxable turnover, testul prospectiv și orice decizie de înregistrare voluntară.
Ghiduri asociate
Continuă cu un alt ghid util pe acest subiect.
Companii și conformitate
Schimbări Companies House: ce trebuie să știe directorii
Reformele importante Companies House privind directorii, PSC, depunerile companiei și verificarea identității.
Companii și conformitate
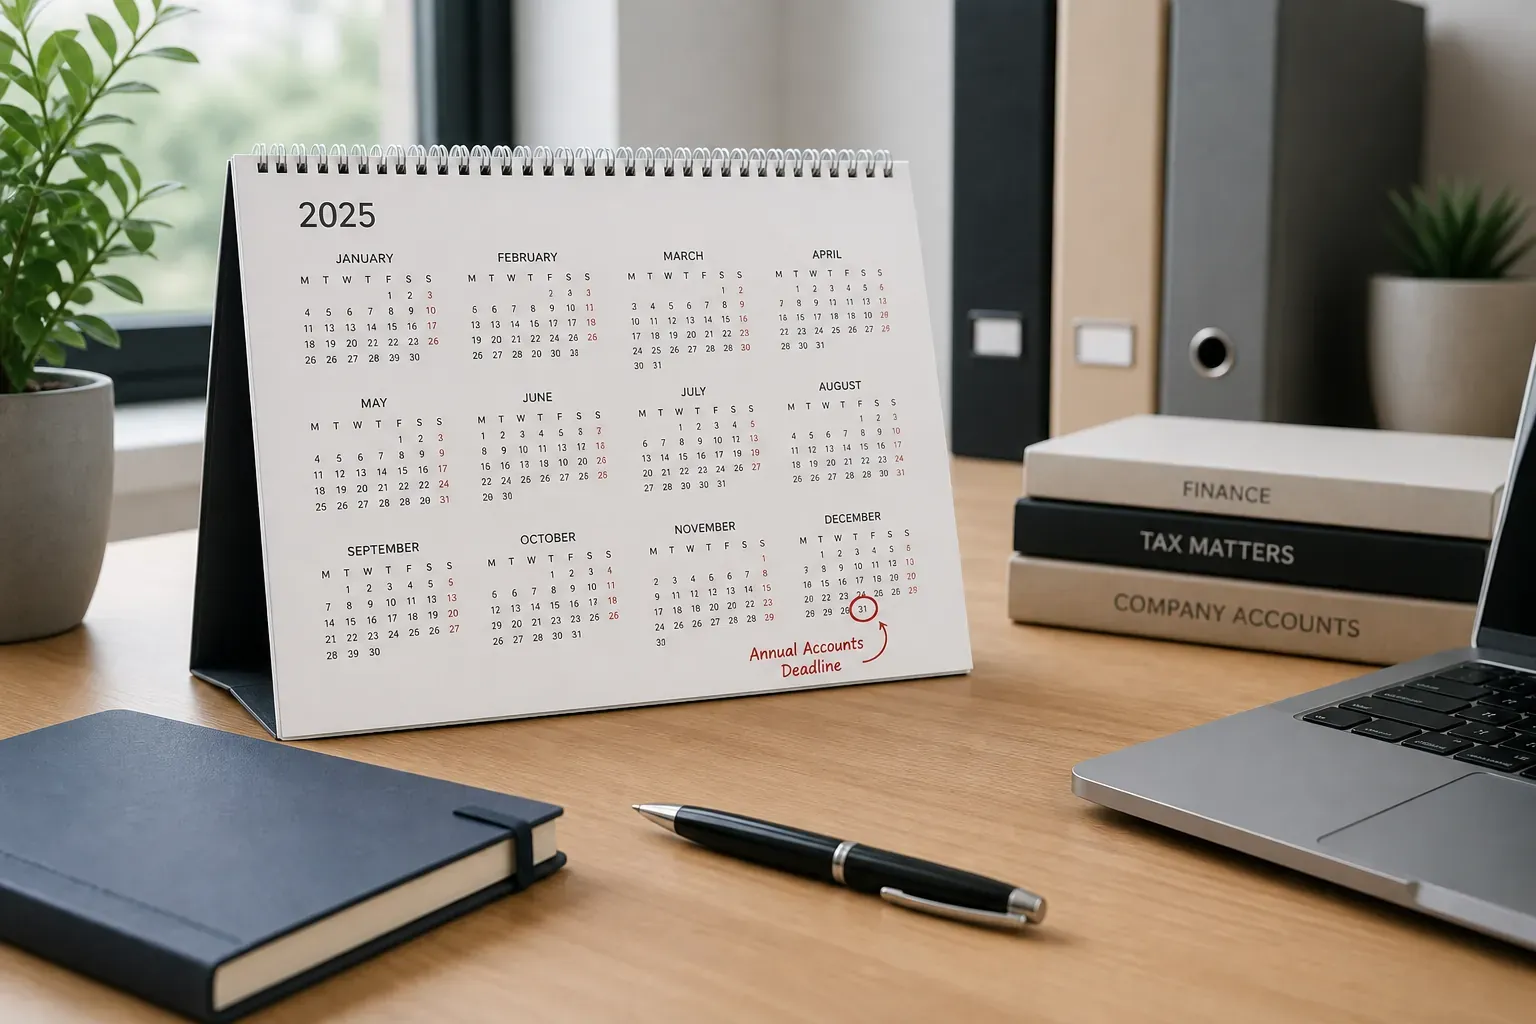
Când trebuie depuse conturile unei limited company?
Află termenele Companies House pentru conturi, regula primelor conturi și diferența față de declarațiile Corporation Tax.
Companii și conformitate
Ce este declarația de confirmare (confirmation statement) și când trebuie depusă?
Află ce confirmă o confirmation statement, ce informații acoperă și când trebuie depusă de companiile din UK.
Ai nevoie de suport personalizat?
Discută situația ta cu Sparks
Vino la consultația gratuită cu întrebările și documentele tale. Îți explicăm pașii următori clar și practic.