
Când trebuie depuse conturile unei limited company?
Află termenele Companies House pentru conturi, regula primelor conturi și diferența față de declarațiile Corporation Tax.
Pe scurt
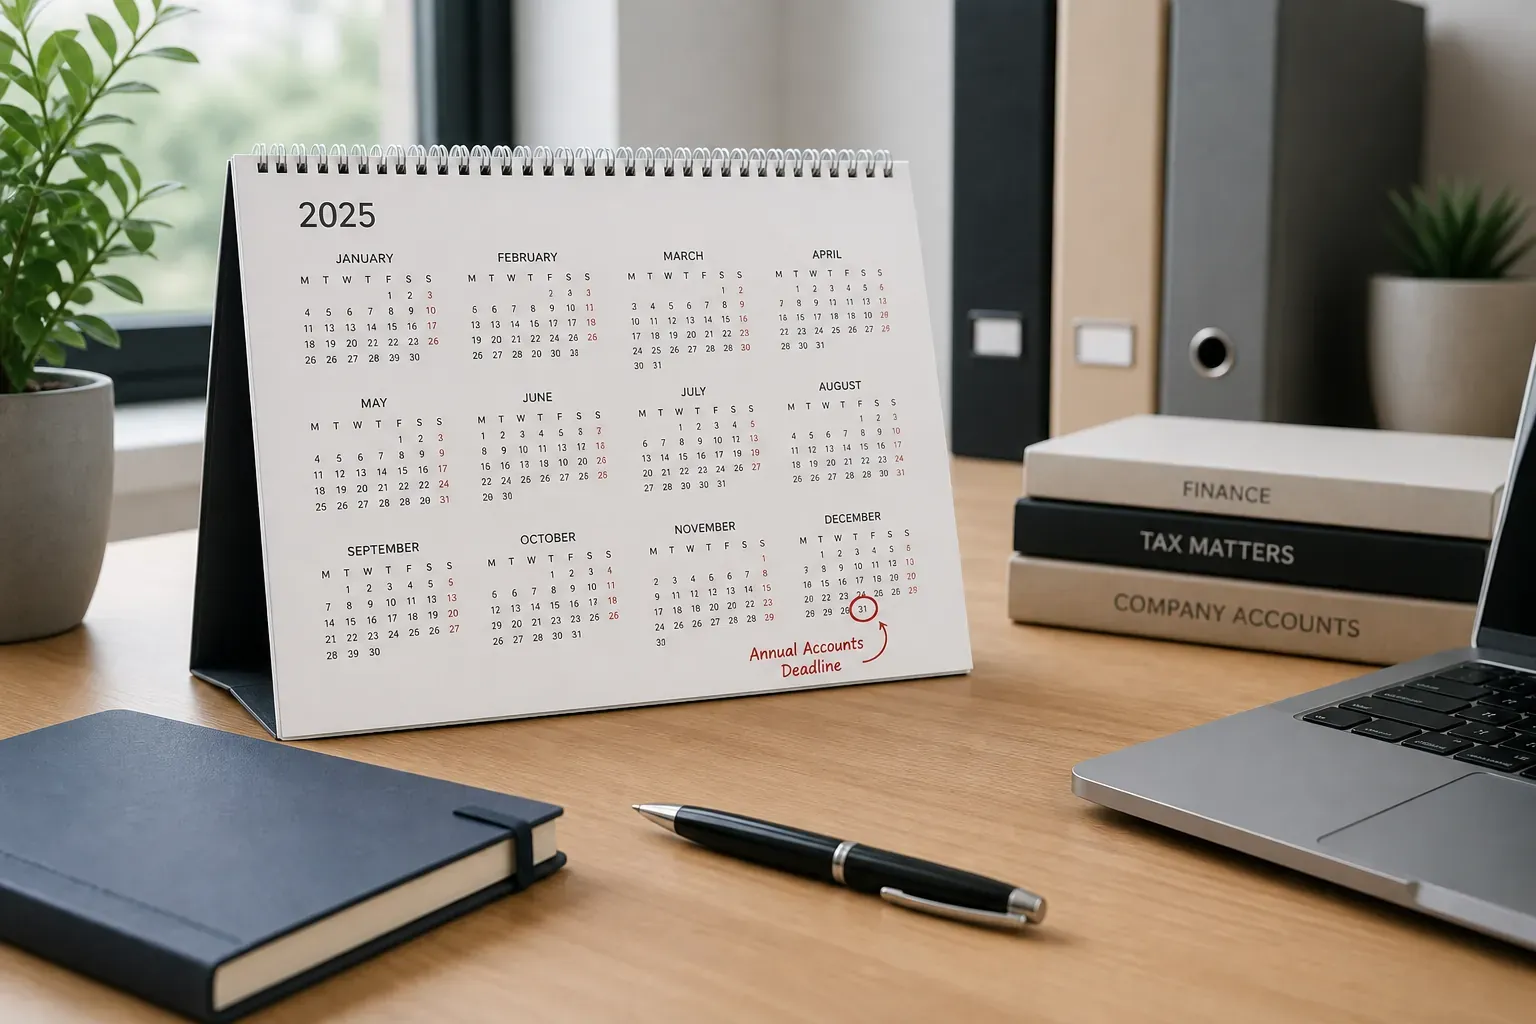
Primele conturi ale unei limited company private din UK sunt datorate de regulă la 21 de luni după înființare. Conturile anuale ulterioare sunt datorate în mod normal la 9 luni după finalul anului financiar. Conturile Companies House sunt separate de Company Tax Return depusă la HMRC.
Cui îi este destinat acest ghid
Acest ghid se adresează directorilor de limited company din Regatul Unit care vor să înțeleagă când trebuie depuse conturile anuale și cum se corelează aceste termene cu Corporation Tax.
Este util în special pentru companiile noi, companiile cu statut dormant și directorii care depun conturile pentru prima dată.
Ce sunt conturile anuale (annual accounts)?
Conturile anuale sunt situații financiare întocmite pentru companie. Acestea prezintă performanța și poziția financiară a companiei pentru exercițiul financiar.
Companies House folosește aceste conturi ca parte a registrului public al companiilor. HMRC poate folosi informațiile din conturi împreună cu Company Tax Return și calculul fiscal.
Termenul pentru primele conturi
Pentru companiile private, primele conturi trebuie depuse, de obicei, în termen de 21 de luni de la înființare.
Acest prim termen poate crea confuzie, deoarece este legat de data înființării, nu pur și simplu de prima dată de încheiere a exercițiului financiar, așa cum se așteaptă adesea directorii.
Dacă firma ta este nouă, verifică registrul Companies House în loc să estimezi termenul.
Termenul pentru conturile ulterioare
După primele conturi, conturile unei companii private trebuie depuse, de obicei, în termen de 9 luni de la sfârșitul exercițiului financiar al companiei.
De exemplu, dacă exercițiul financiar al companiei se încheie la 31 martie, conturile anuale ulterioare trebuie depuse, în mod normal, până la 31 decembrie.
Acest termen se aplică depunerii conturilor la Companies House. Corporation Tax are termene separate de plată și de depunere.
Conturile și Company Tax Return
Conturile anuale și Company Tax Return sunt legate, dar nu reprezintă aceeași depunere.
Conturile se depun la Companies House. Company Tax Return, numită adesea CT600, se depune la HMRC.
Pentru majoritatea companiilor mici, termenul de plată pentru Corporation Tax este, de obicei, la 9 luni și 1 zi după încheierea perioadei contabile, în timp ce Company Tax Return trebuie depusă, de regulă, în termen de 12 luni de la încheierea perioadei contabile.
Companiile cu statut dormant
Companiile cu statut dormant trebuie, de obicei, să depună în continuare conturi la Companies House, chiar dacă nu desfășoară activitate comercială.
Depunerea poate fi mai simplă, dar nu trebuie ignorată. Statutul dormant nu înseamnă că firma este invizibilă.
Ce se întâmplă dacă depui conturile cu întârziere?
Depunerea cu întârziere a conturilor poate atrage automat penalități Companies House. În mod normal, penalitatea crește cu cât conturile sunt depuse mai târziu.
Întârzierile repetate pot crea probleme suplimentare și pot afecta istoricul de conformitate al companiei.
Greșeli frecvente
O greșeală frecventă este presupunerea că un contabil poate depune conturile fără evidențe complete. Directorii trebuie să furnizeze din timp extrase bancare, facturi emise și primite, chitanțe și alte informații.
O altă greșeală este confundarea termenului pentru conturi cu termenul pentru Corporation Tax.
Unii directori ignoră și depunerile unei companii cu statut dormant deoarece aceasta nu a desfășurat activitate comercială. Companiile cu statut dormant au în continuare obligații.
Ce trebuie să faci în continuare
Pentru a gestiona corect conturile:
- Verifică data de încheiere a exercițiului financiar al companiei.
- Verifică la Companies House termenul pentru primele conturi.
- Menține evidențele companiei actualizate pe tot parcursul anului.
- Trimite evidențele contabilului din timp.
- Notează separat termenele Corporation Tax.
- Depune conturile înainte de termen, nu în ultima zi.
Întrebări frecvente
Primele conturi sunt întotdeauna datorate la 9 luni după finalul anului?
Nu. Primele conturi urmează de obicei o regulă diferită și, pentru companiile private, sunt în mod obișnuit datorate la 21 de luni după înființare.
Conturile Companies House sunt același lucru cu CT600?
Nu. Conturile se depun la Companies House, iar Company Tax Return se depune la HMRC.
O companie dormant trebuie să depună conturi?
Da. Companiile dormant trebuie de regulă să depună conturi.
Pot schimba finalul anului financiar al companiei?
În unele cazuri, da. Schimbarea accounting reference date poate afecta termenele și trebuie verificată atent.
Ghiduri asociate
Continuă cu un alt ghid util pe acest subiect.
Companii și conformitate
Schimbări Companies House: ce trebuie să știe directorii
Reformele importante Companies House privind directorii, PSC, depunerile companiei și verificarea identității.
Companii și conformitate
Ce este declarația de confirmare (confirmation statement) și când trebuie depusă?
Află ce confirmă o confirmation statement, ce informații acoperă și când trebuie depusă de companiile din UK.
Companii și conformitate
Ce obligații legale și fiscale are o limited company în UK?
Un ghid clar despre principalele responsabilități Companies House și HMRC ale directorilor unei limited company.
Ai nevoie de suport personalizat?
Discută situația ta cu Sparks
Vino la consultația gratuită cu întrebările și documentele tale. Îți explicăm pașii următori clar și practic.